2026年政府责任文牍两次提到住房公积金,上一次照旧2015年。十年当年,这个波及1.76亿东说念主的轨制,靠近枢纽革新。账户里躺着10.93万亿资金,贷款利率上风大幅收窄,使用场景从买房膨大到交物业费、看病。形态上看是便民服务,深层看是一场对于公积金到底是谁的钱、到底该干什么的身份困惑。
一、你的公积金,简直是你的吗?
按法律章程,公积金是个东说念主和单元共同存的钱,产权归个东说念主。但现实中,这笔钱很难取出来。念念收缩买房索要?许多城市有规定。念念付个首付?得看当地计谋。账户里躺着几十万只颖悟横目的东说念主不在少数。
这里有个矛盾。员工是出钱的东说念主,公积金料理中心是管钱的东说念主。但管钱的东说念主竖立了繁琐的索要门槛。这种轨制假想在1990年代住房商品化初期有其合感性:强制储蓄驻守挪用,聚会资金斥地住房。但30年后,商品房商场还是锻练,住房矛盾从"有莫得房"变成"房价太贵",这种严格料理就表现馅问题。它预设了员工不会贪图我方的钱,需要轨制代为督察。
更敏感的问题是:若是公积金不可目田愚弄,它与税收有什么诀别?税收是强制征收无须返还,公积金是强制储蓄但形态上要返还,仅仅索要规定使其性质隐隐。这种轨制有点像准税收。校正的概念应该是还权于民,而不是在这条路上越走越远。
二、生动功绩家
中国生动功绩东说念主员跨越2亿,外卖骑手、网约车司机、自媒体从业者,他们是城市日常运转不可或缺的部分,却永远被扼杀在公积金体系以外。这不是时期问题,是轨制假想只认单元、不认个东说念主。公积金出身于单元制时期,自然假定每个东说念主皆有一个单元不错挂靠。
当今各地试点把生动功绩家纳入缴存领域,但靠近两难。强制缴存?他们收入波动大,今天有单未来没单,强制扣款可能断了生涯。自觉缴存?公积金的中枢招引力是低息贷款,但生动功绩家收入不褂讪,银行批贷时照样打问号,缴存了也不一定能贷到款。
这背后有个两难:轨制既要扩大遮蔽面兑现普惠,又要限度风险保证资金安全。生动功绩家恰正是风险最高的群体。处理旅途不是简便开门纳新,而是扫数信用评估体系的校正。把公积金缴存纪录与个东说念主征信、征税纪录买通,让按期缴存成为信用资产,而不是包袱。
三、代际合作
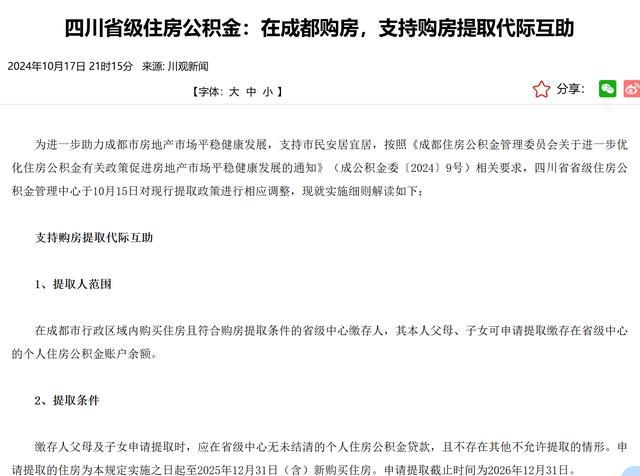
成皆等地推出代际合作索要,父母的公积金不错帮子女付首付。计谋初志是周转千里淀资金,但社会效劳值得警惕。这推行上是把家庭里面的资产回荡,从悄悄摸摸的六个钱包变成了光明廉明的轨制安排。
渊博的家庭臆测里,父母抚养子女,子女服侍老东说念主,代际之间是双向流动。但高房价冲破了这种均衡。变成父母单向补贴子女,并且是普遍补贴。代际合作索要看似缓解了年青东说念主的首付压力,实则固化了买房必须啃老的预期。它加快了家庭资产向房地产商场的聚会,父母养老的钱、医疗的储备,皆可能被提前透支。
实在的代际刚正,应该是让年青东说念主靠我方的收入买得起房,而不是假想更多渠说念掏空上一代东说念主的累积。
四、地点政府
2025年世界出台270条公积金优化计谋,2026年开年30个城市跟进。这种密集治愈不是徐徐摸索出来的,是上头定调后底下手脚用具来用。
在房地产低迷期,地点政府能动用的金融杠杆有限。央行管控房贷利率,监管部门盯着首付比例,独一公积金是地点不错我方说了算的。
于是咱们看到各地拼立异:你支捏付首付,我支捏交物业费;你搞外乡互认,我推代际合作。这种竞赛有积极一面,各地先试试水,好的教悔不错扩充。也有危急一面。为了刺激楼市,各地一个比一个放得宽,公积金原本只管住房,当今什么皆管。
地点政府之间彼此较劲,谁计谋好,东说念主才和钱就往谁那儿流。公积金校正正在变成这种较劲的用具。但住房金融不是哪个城市我方的事,钱会跨区域流动,风险也会跨区域传染,需要上头调和管,不可各搞各的。
五、从"住房储蓄"到"什么皆颖悟"
校正的概念很明确:公积金要从只管买房变成什么皆颖悟,遮蔽租房、物业费、大病医疗,以后可能还要加上装修。但这里有个根柢问题:若是什么皆颖悟,公积金和生意银行储蓄有什么诀别?它的轨制特有性在那处?
轨制一朝造成,就很难透顶转换,但变革概念必须了了。公积金的初志是居者有其屋,这是它的正当性着手。当今向大民生转型,存在功能漂移风险。规模隐隐后,住房支捏功能可能被稀释,最终变成第二社保。但社保有财政兜底,公积金莫得,一朝泛化使用导致资金池短少,谁来正经?
更现实的逆境是,10万亿缴存余额中,近七成还是贷出去或准备贷出去。若是多量索要用于非住房破钞,贷款资金会不会不够?这需要仔细算账,不是简便放开就能处理。
六、利率并轨
面前首套公积金贷款利率2.6%,与生意贷款利率的利差已收窄到约0.5个百分点。跟着LPR商场化校正深切,商贷利率还会下行,公积金的利率上风正在消散。这是双轨制的势必收尾:一边是行政管制的公积金利率,一边是商场化的商贷利率。
利率并轨是势在必行,但公积金靠近两难。奴婢LPR浮动?失去计渔利率的褂讪性上风,与商贷透顶同质化。解救近况?利差收窄以致倒挂,员工缴存积极性下落,轨制招引力丧失。
可能的前途是分档定利率:对多子女家庭、首套刚需赐与超低利率,体现计谋导向;对改善性需求按商场利率践诺,体现资金资本。但这需要转换一刀切的作念法。
七、东说念主口负增长
公积金是代际回荡的轨制假想:在任员工缴存,退休员工索要;年青东说念主贷款,中年东说念主还款。这种模式依赖东说念主口结构褂讪。缴存的东说念主多,索要的东说念主少,资金池才能均衡。
但中国已参加东说念主口负增万古代。2024年缴存员工1.76亿东说念主,但功绩东说念主口7.4亿,遮蔽率仅24%。跟着老龄化加重,退休索要加多,年青功绩东说念主口减少,资金池的代际均衡能否解救?
长期看,公积金轨制需要再行定位:是解救强制储蓄的普惠性住房金融,照旧转型为自觉参加的计谋性住房银行?是安详早先,照旧与社保体系并轨?这些根人道问题,比能不可提钱交物业费更值得商讨。
结语
公积金校正不仅仅时期层面的拓宽使用场景,是轨制层面的再行定位。10万亿资金千里淀的背后,是1.76亿东说念主对这笔钱到底属于谁的追问。
校正的概念应该是了了的:把钱的主权还给员工开云kaiyun.com,让员工实在领有我方的钱;精确施策,让公积金追忆"住房"本位而非泛化为第二钱包;顶层假想,在地点立异与世界统筹之间找到均衡。不然,今天的便民设施,未来可能变成繁难。
上一篇:开云kaiyun体育比如说银行贷款的利息是4%-kaiyun官方网站 登录入口入口
下一篇:没有了